公司新闻
- 首 页
- >
- 公司新闻
- >
- 新闻详情
产品中心
有任何问题
立即联系我们!
027-86633356
Sales@fiberhtt.com
AI 时代,III-V 族遭遇哪些瓶颈?III-V 族未来会被淘汰吗?
算力迭代提速,III-V族材料迎来时代拷问
大模型算力爆发推动数据中心光互联快速迭代,800G、1.6T、CPO 技术落地,光芯片成为算力网络的核心支点。以磷化铟、砷化镓为代表的 III-V 族化合物半导体,凭借直接带隙、高电子迁移率,是高速激光器、射频器件不可替代的核心材料。但在 AI 产业高速扩张之下,III-V 族正面临多重现实瓶颈,市场也持续争论:硅光、薄膜铌酸锂等新技术兴起,III-V 族是否终将被淘汰?
量产端:产能受限、成本高企,难以适配规模化需求
AI 算力浪潮下,III-V 族首先遭遇规模化量产的成本与产能瓶颈。不同于硅材料成熟的 12 英寸 CMOS 产线,主流磷化铟晶圆仍以 3 英寸、4 英寸为主,6 英寸产线量产难度极高。晶体生长对温度、气氛、杂质控制要求严苛,外延工艺良率难以大幅提升,高端 EML 光芯片良率长期处于较低水平。同时,镓、铟属于稀有金属,上游原料供给受限,叠加 MOCVD 核心设备交期漫长,衬底扩产周期长达 18 至 24 个月。当前 AI 光模块需求指数级增长,磷化铟衬底持续供需失衡,原材料与芯片价格居高不下,持续抬高高速光互联硬件成本,难以匹配算力产业大规模降本诉求。
技术端:集成难度突出,适配高端场景能力受限
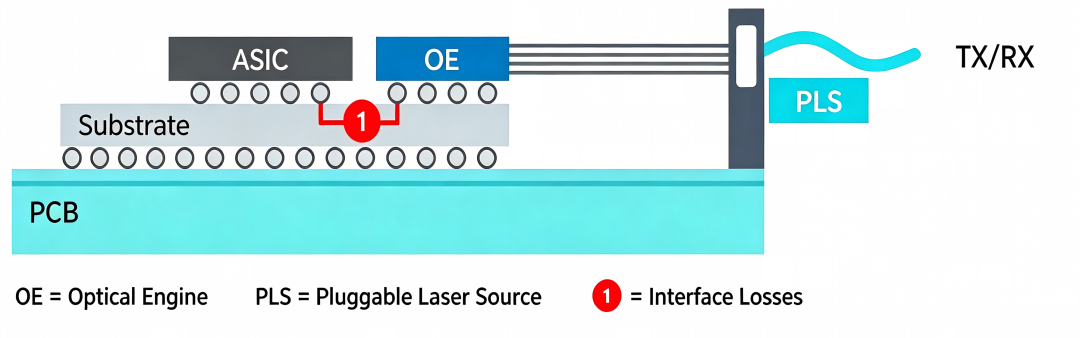
工艺集成难题是制约 III-V 族发展的第二大瓶颈。III-V 族材料与硅存在巨大晶格失配、热膨胀系数差异,无法直接在硅晶圆上外延生长。传统方案只能采用分立封装,芯片尺寸偏大,难以满足 CPO 共封装场景高密度集成需求。虽然晶圆键合、异质外延技术持续攻关,但工艺复杂度高、界面光损耗难以控制,大规模商业化仍存在障碍。与之对比,硅光可以复用成熟硅基产线,无源光波导高度集成,天然适配高密度封装。这也让行业产生担忧:硅光路线持续渗透,会不会挤压 III-V 族器件市场空间。
市场端:新兴技术冲击,原有应用边界持续收缩
竞争路线冲击带来应用场景分化的挑战。硅属于间接带隙半导体,自身无法高效发光,但擅长制作调制器、波导等无源器件;薄膜铌酸锂拥有优异电光带宽,在超高速调制领域形成竞争。不少观点认为,未来硅光普及之后,III-V 族激光器需求将大幅萎缩。与此同时,砷化镓受限于发光波段,仅适合短距 VCSEL 场景,难以支撑长距离、超高速光传输,进一步压缩自身应用边界。多重技术路线并行,倒逼 III-V 族技术持续迭代,否则容易陷入中端市场竞争。
不可替代:核心物理特性筑牢产业基本盘
诸多瓶颈摆在面前,却并不意味着 III-V 族会走向淘汰。从底层物理特性来看,III-V 族化合物半导体拥有硅无法复刻的优势:磷化铟能够在 1310nm、1550nm 光纤低损耗窗口实现高效电光转换,是高速 DFB、EML 激光器唯一成熟商用材料。即便是当下火热的硅光方案、CPO 架构,无源光路可以采用硅基实现,但光源依然离不开磷化铟基激光器。只要高速光通信需要电光转换光源,III-V 族就不存在被彻底替代的物理基础。
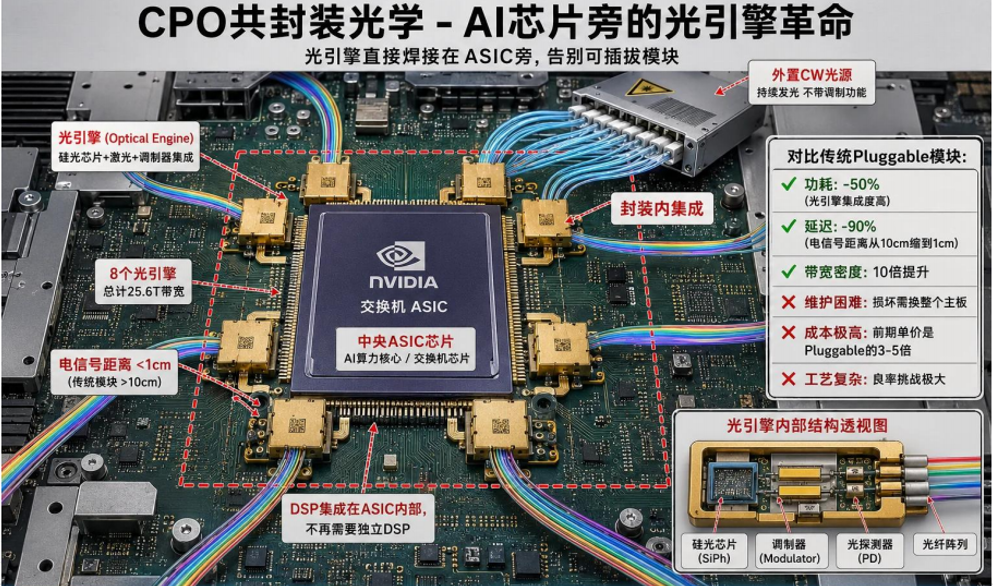
长远格局并非 “谁取代谁”,而是多种材料体系分工共存。硅光、薄膜铌酸锂主攻调制、无源互联;III-V 族牢牢占据光源、光电探测器、高频射频赛道。未来行业主流方向是异质集成:将 III-V 族光源与硅光波导、铌酸锂调制器结合,融合各类材料优势。砷化镓持续深耕短距光互联、毫米波射频;磷化铟聚焦长距相干光模块、超高速有源光芯片,各自守住差异化赛道。
武汉恒泰通技术有限公司
电话:027-86633356